リバースモーゲージとは?シニアのための住宅ローンを解説!
老後を見据えて住み替えや自宅のリフォームを考えていても、「年金収入で住宅ローンを返済できるか不安」「老後資金をできるだけ手元に残しておきたい」と考える人もいるでしょう。
リバースモーゲージは、自宅などの不動産を担保に資金を借り入れる仕組みです。そのうち、住宅の購入や建て替え、リフォームなどに資金使途を限定したものを、リバースモーゲージ型住宅ローンと呼びます。
一般的な住宅ローンでは毎月元金と利息を返済しますが、リバースモーゲージ型住宅ローンでは、契約者の生存中は原則として利息のみを支払い、元金は契約者の死亡後に相続人が一括返済するか、担保物件の売却代金で返済します。
この記事では、住宅金融支援機構の【リ・バース60】を中心に、リバースモーゲージ型住宅ローンの仕組みやメリット・デメリット、リースバックとの違いについて解説します。
リバースモーゲージとは?
リバースモーゲージとは、自宅などの不動産を担保に資金を借り入れ、契約者の死亡後などに、担保物件の売却代金などで元金を返済する仕組みです。毎月の支払いを利息のみとする商品が多く、一般的な住宅ローンとは異なり、借入期間中に元金が減らない点が特徴です。
リバースモーゲージには、生活資金など幅広い目的に利用できる商品もあります。これに対し、リバースモーゲージ型住宅ローンは、住宅の購入や建て替え、リフォーム、住宅ローンの借り換えなど、住まいに関する費用に資金使途が限定されています。
リバースモーゲージ型住宅ローンの仕組み
リバースモーゲージ型住宅ローンの主な特徴は、次のとおりです。
【リバースモーゲージ型住宅ローンの特徴】
- 住宅や土地を担保として、住宅資金を借り入れる
- 契約者の生存中は原則として利息のみを支払う
- 元金は契約者の死亡後に相続人による一括返済または担保物件の売却によって返済する
毎月の支払いに元金が含まれないため、一般的な住宅ローンと比べて返済額を抑えやすい点が特徴です。退職によって収入が減少した後でも、住み替えやリフォームなどに必要な資金を借りられる可能性があります。
ただし、借入期間中も利息の支払いは続きます。利息を無理なく支払えるか、老後の収入や支出を踏まえて確認することが大切です。
一般的な住宅ローンとリバースモーゲージ型住宅ローンの違いは?
一般的な住宅ローンとリバースモーゲージ型住宅ローンでは、主な利用者や返済方法、契約者が亡くなった後の取り扱いなどが異なります。
一般的な住宅ローンは、借入期間中に元金と利息を返済し、完済を目指す仕組みです。完済時の年齢が決められているため、借入時の年齢が高いほど返済期間が短くなり、毎月の返済額が増える場合があります。
一方、リバースモーゲージ型住宅ローンは、主にシニア世代を対象としており、住宅の購入や建て替え、リフォーム、住宅ローンの借り換えなどに利用できます。契約者の生存中は原則として利息のみを支払い、元金は契約者が亡くなった後に返済する点が、一般的な住宅ローンとの大きな違いです。
また、一般的な住宅ローンでは、団体信用生命保険への加入が借入条件となっていることが多く、契約者が死亡した場合や所定の高度障害状態になった場合などは、保険金によって残債が返済されます。リバースモーゲージ型住宅ローンでは、契約者の死亡後に相続人が元金を一括返済するか、担保物件を売却して返済するのが基本です。相続人が自己資金などで残債を返済すれば、自宅を売却せずに引き継ぐこともできます。
借入可能額の決まり方にも違いがあります。一般的な住宅ローンでは、年収や返済負担率、担保評価などを基に借入可能額が審査されます。一方、リバースモーゲージ型住宅ローンでは、担保物件の評価額が借入可能額に大きく影響します。
リバースモーゲージ型住宅ローンのメリット
リバースモーゲージ型住宅ローンの主なメリットは、次のとおりです。
【リバースモーゲージ型住宅ローンのメリット】
- 毎月の支払いを抑えやすい
- 老後資金を手元に残しながら住環境を整えられる
- シニア世代向けに設計されている
毎月の支払いを抑えやすい
契約者の生存中は原則として利息のみを支払うため、元金と利息を返済する一般的な住宅ローンよりも毎月の負担を抑えやすくなります。
老後資金を手元に残しながら住環境を整えられる
預貯金を使い切らず、生活費や医療費、介護費などに備える資金を残しながら、住み替えやリフォームができます。
シニア世代向けに設計されている
主にシニア世代を対象としており、一般的な住宅ローンでは借入期間を確保しにくい年齢でも、住宅資金を借り入れられる場合があります。
リバースモーゲージ型住宅ローンのデメリット・注意点
リバースモーゲージ型住宅ローンには、次のようなデメリットや注意点があります。
【リバースモーゲージ型住宅ローンのデメリット】
- 借入期間中は元金が減らない
- 金利上昇によって支払額が増える場合がある
- 借入可能額が希望額に届かないことがある
- 自宅を売却して返済する場合は、相続人に自宅を遺せない場合がある
借入期間中は元金が減らない
毎月の支払いが利息のみの場合、借入期間中に元金は減らず、長期間利用すると利息の総額が大きくなる可能性があります。契約者の死亡後には元金を一括返済するため、返済方法について家族と話し合っておくことが重要です。
金利上昇によって負担が増える場合がある
金利タイプは金融機関によって異なります。変動金利型では、金利の見直しによって毎月支払う利息が増える可能性があるため、金利上昇後も返済を続けられるか確認しておきましょう。
借入可能額が希望額に届かないことがある
借入可能額は担保物件の評価額を基に決まり、一般的な住宅ローンよりも担保評価額に対する借入割合が低く設定される傾向があります。住宅の購入費やリフォーム費用の全額を借りられるとは限らないため、必要となる自己資金も見込んでおくことが大切です。
自宅を遺せない場合がある
契約者の死亡後に担保物件を売却して元金を返済する場合、その住宅を相続人に遺すことはできません。
ただし、相続人が残債を一括返済すれば、自宅を引き継ぐことも可能です。自宅を遺したいという希望がある場合は、相続人が返済できるかも含めて家族で話し合っておきましょう。
また、契約者の死亡後も配偶者がその住宅に住み続けられるかどうかは、契約方法や商品によって異なります。配偶者がいる場合は、契約者の死亡後の返済方法や居住を継続できる条件も確認しましょう。
リバースモーゲージの主な種類
リバースモーゲージに関連する商品や制度には、主に次の3つがあります。
【リバースモーゲージに関する主な商品・制度】
- 【リ・バース60】を活用した住宅ローン
- 民間金融機関が独自に提供するリバースモーゲージ
- 社会福祉協議会が窓口となる不動産担保型生活資金
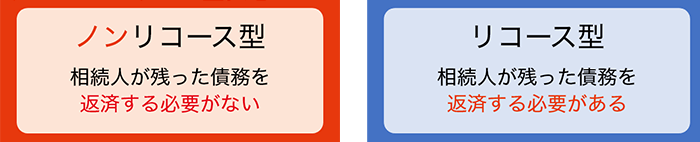
【リ・バース60】は、住宅金融支援機構の住宅融資保険を活用し、提携する金融機関が提供するリバースモーゲージ型住宅ローンです。契約者の死亡後に担保物件を売却しても残債が残った場合、ノンリコース型では原則として相続人に返済義務はありませんが、リコース型では不足分を返済する必要があります。
民間金融機関が独自に提供するリバースモーゲージには、生活費や医療費などに利用できる商品もあります。また、公的な貸付制度として、低所得の高齢者世帯を対象とする「不動産担保型生活資金」があります。利用条件や返済方法は商品・制度によって異なるため、事前に確認が必要です。
リバースモーゲージ型住宅ローンの利用に向いている人
リバースモーゲージ型住宅ローンは、次のような人に向いている可能性があります。
【リバースモーゲージ型住宅ローンに向いている人】
- 老後資金を残しながら住み替えやリフォームをしたい人
- 毎月の利息を無理なく支払える人
- 契約者の死亡後の返済方法について家族と話し合える人
一方、現在の住環境に不満がなく、新たに借り入れをする必要がない人には、利用するメリットは大きくないでしょう。
また、毎月の利息を支払う余裕がない人や、自宅を必ず相続人に遺したい人は、慎重に検討する必要があります。自宅を遺す場合は、相続人が残債を一括返済するための資金を用意しなければならない可能性があります。
リバースモーゲージとリースバックの違いは?
リバースモーゲージと混同しやすい仕組みにリースバックがあります。
リースバックとは、自宅を不動産会社などに売却した後、買主と賃貸借契約を結び、家賃を支払いながら同じ住宅に住み続ける方法です。
リバースモーゲージでは、自宅の所有権を維持したまま不動産を担保に融資を受けます。一方、リースバックでは、自宅を売却するため、所有権は買主に移ります。
【リースバックの主な特徴】
- 自宅を売却してまとまった資金を受け取れる
- 融資ではないため、住宅ローンの審査とは仕組みが異なる
- 売却後も家賃を支払うことで自宅に住み続けられる
リースバックでは、売却代金を老後資金や住宅ローンの返済、医療費などに利用できます。ただし、毎月の家賃が発生し、賃貸借契約の更新条件によっては、長期間住み続けられるとは限りません。
また、一般的な不動産売却より売却価格が低くなる場合や、将来買い戻す際の価格が売却価格より高くなる場合もあります。売却価格だけでなく、家賃や契約期間、更新条件、買い戻しの条件まで確認することが重要です。
老後の生活設計に合った方法を選ぼう
老後は自宅で過ごす時間が増えることもあり、住環境は生活の質に大きく関わります。一方で、住み替えやリフォームに預貯金を使いすぎると、生活費や医療費、介護費などに備える資金が不足する可能性があります。
リバースモーゲージ型住宅ローンは、毎月の支払いを抑えながら住環境を整える方法の1つです。ただし、元金が減らないことや、金利上昇によって利息負担が増える可能性、自宅の相続に影響することなども理解しておかなければなりません。
リースバックや通常の住宅ローン、自己資金の利用なども含めて比較し、老後の収支や家族の意向に合った方法を検討しましょう。
- 本稿の内容は2026年7月14日時点の情報に基づきます。
せきぐち よしのり
- 2級フィナンシャル・プランニング技能士
- AFP(日本FP協会認定)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。
新着記事
閲覧が多い記事
SBI新生銀行 住宅ローン編集部おすすめ記事

マイページへ登録済みの方は
こちら

住宅ローン関連コンテンツ

パワースマート住宅ローンについて
- 借入金額は500万円以上3億円以下(10万円単位)です。
- 借入期間は、変動金利(半年型)をご選択された方で新規に住宅購入・建設資金のお借り入れの場合は5年以上50年以内(1年単位)※、それ以外のお借り入れについては5年以上35年以内(1年単位)です。※借入期間が35年を超える場合、当初借入金利に年0.1%の金利上乗せとなります。
- ご融資の対象物件となる土地、建物に、当行を第一順位の抵当権者とする抵当権の設定登記をしていただきます。
- お借り入れに際しては当行所定の審査がございます。審査結果によっては、借入利率等の借入条件がご希望にそえない場合がありますので、あらかじめご了承ください。
- 変動金利(半年型)、当初固定金利をご選択された方は、当初借入金利適用期間終了後、変動金利(半年型)が自動適用となります。
- 変動金利(半年型)、当初固定金利を利用されている方は、金利変更時に当初固定金利をご選択いただくことも可能です。ご選択にあたっては、手数料5,500円(消費税込み)がかかります。
- 各金利タイプは、金利情勢等により、やむを得ずお取り扱いを中止する場合もございます。
- 事務手数料は、借入金額に対して2.2%(消費税込み)を乗じた金額となります。それ以外に抵当権設定登録免許税、印紙税※、司法書士報酬、火災保険料等がかかります。※電子契約サービスをご利用の場合、印紙税は不要ですが、別途電子契約利用手数料5,500円(消費税込み)がかかります。
- 住宅ローンの借入日はお客さまにご選択いただきます。ご契約日からご契約日の属する月の翌々月の最終営業日までの期間における当行営業日をご選択ください。
- SBI新生銀行ウェブサイトにて、借入金額や借入期間に応じた毎月の返済額を試算できます。
- パワーコール<住宅ローン専用>、SBI新生銀行ウェブサイトにて商品説明書をご用意しています。
- 当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません。
- 1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみお選びいただきます(ただし、同時適用が可能なキャンペーン・プログラムを実施している場合もございます)。
[2025年11月17日現在]