リバースモーゲージとリースバックの違いは?メリット・デメリットを解説!
「自宅を活用してまとまった資金を用意したいけれど、リバースモーゲージとリースバックは何が違うの?」という疑問をお持ちの方は多いのではないでしょうか。
リバースモーゲージは「自宅を担保にお金を借りられるローン商品」であり、リースバックは「自宅を売却した後も、賃貸借契約を結ぶことで元の家に住み続けられるサービス」です。どちらも「持ち家はあるが、手元の資金が足りない」という状況の人に向いている点は共通していますが、仕組みもメリット・デメリットも大きく異なります。それぞれの内容を理解した上で、自分に合った方法を選ぶことが大切です。
この記事では、リバースモーゲージとリースバックの違いを解説します。
リバースモーゲージとリースバックの違いを一覧で確認
大きな違いは、リバースモーゲージが「自宅を担保にお金を借りている状態」であるのに対し、リースバックは「自宅を売却し、家賃を払って借家に住んでいる状態」である点です。まずは両者の違いを比較表で確認しましょう。
<リバースモーゲージとリースバックの比較>

| 項目 | リバースモーゲージ | リースバック |
|---|---|---|
| 仕組み | 自宅を担保にお金を借りる | 自宅を売却し、賃貸借契約を結んで住み続ける |
| 自宅の所有権 | 自分のまま | 買主に移る (借家に住む状態) |
| 受け取る資金 | 借入金 | 売却代金(自己資金) |
| 資金使途 | 商品により制限がある場合が多い | 原則自由 |
| 毎月の支払い | 利息 (支払い方は商品による) |
家賃 |
| 固定資産税などの維持費 | 引き続き負担する | 原則不要 (所有者の負担となるため) |
| 利用できる年齢 | 年齢の下限が設けられているのが一般的 | 事業者によっては制限がない |
(筆者作成)
それぞれの仕組みとメリット・デメリットを、順に詳しく見ていきましょう。
リバースモーゲージとは
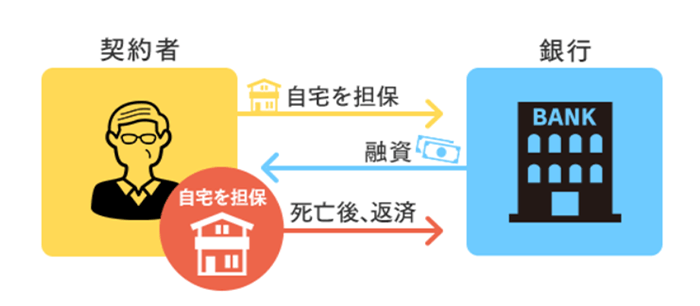
リバースモーゲージとは、自宅を担保にお金を借りるタイプのローン商品です。原則として、債務者の生存中は利息のみを支払い、元本は債務者が亡くなったときに担保物件を売却するなどしてまとめて返済します。返済資金を別途用意できれば、担保物件を売却せずに残すことも可能です。
金融機関が提供するリバースモーゲージは、「金融機関独自のリバースモーゲージ」と「住宅金融支援機構と提携したリバースモーゲージ型住宅ローン」に大きく分けられます。
金融機関独自のリバースモーゲージ
独自のリバースモーゲージは、一般的に、借り入れた資金を生活資金、リフォーム資金、住み替え資金、各種ローンの返済などに使うことができます。資金使途の自由度は、後述するリバースモーゲージ型住宅ローンよりも高い傾向があります。
ただし、独自のリバースモーゲージの多くは、担保不動産の価値が下落して借入残高が融資可能額を超えると、一部返済が必要になる設計になっています。不動産価格が大幅に下落した場合に、「生存中は元本を返済しなくてよいと思っていたのに誤算だった」ということが起こりえます。
住宅金融支援機構と提携したリバースモーゲージ型住宅ローン
リバースモーゲージ型住宅ローンは、住宅金融支援機構と提携した金融機関が提供する、シニア層向けの住宅ローンです。資金使途は住宅の建設・購入、リフォーム、住宅ローンの借り換えなど住宅に関連することに限られ、生活資金には利用できない点が、独自のリバースモーゲージとの違いです(出典:住宅金融支援機構ウェブサイト、2026年8月10日参照)。
金融機関によっては、担保不動産の売却代金が借入残高を下回っても債務が相続人に引き継がれない「ノンリコース型」の契約を選べます。また、担保不動産の査定を申し込み時の1回のみとしている金融機関であれば、不動産価格の下落によって途中で返済を迫られることはありません。
リバースモーゲージの仕組みについては、次の記事でも詳しく解説しています。あわせてご覧ください。
リースバックとは
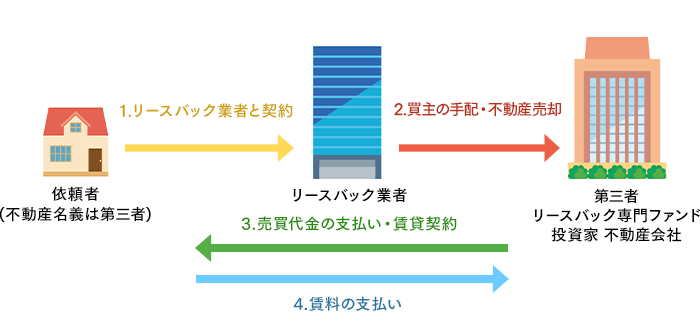
リースバックとは、住宅を売却して現金を受け取り、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住み続けられるサービスです(出典:国土交通省「住宅のリースバックに関するガイドブック」2022年6月24日公表、2026年8月10日参照)。
まとまった資金を一括で受け取れることと、固定資産税や修繕費用など、所有者が負担するコストを減らせる点が特徴です。一方、自宅の所有権は買主であるリースバック事業者などに移るため、売却後は家賃を払い続ける必要があります。
国土交通省は、高齢者世帯を中心にリースバックを活用した取引が増える一方で、契約内容や将来の収支計画への理解が不十分なまま契約したことによるトラブルもみられるとして、消費者向けのガイドブックを公表しています(出典:同上)。契約を決める前に、仕組みと契約条件を落ち着いて確認することが大切です。
リバースモーゲージのメリット・デメリット
リバースモーゲージのメリットは、自宅の所有権を持ち続け、住み慣れた家に住んだまま、まとまった資金を調達できる点です。一方で、金利や不動産価格の変動の影響を受けるというデメリットがあります。
【リバースモーゲージの主なメリット】
- 自宅に住み続けたまま資金を調達できる(所有権は自分のまま)
- 生存中の返済は原則利息のみで、毎月の負担を抑えやすい
- 年齢が高い人でも利用しやすい商品設計になっている
- ノンリコース型を選べる商品であれば、債務が相続人に引き継がれない
【リバースモーゲージの主なデメリット】
- 利息の支払いに加え、固定資産税や修繕費用などの維持費は引き続きかかる
- 変動金利の場合、金利が上昇すると利息の支払いが増えることがある
- 商品によっては、担保不動産の価値が下落すると一部返済を求められることがある
- 資金使途が限定されている商品がある
例えば、住宅ローンやリフォームローンを新たに組むと元本と利息の返済負担が家計を圧迫しますが、リバースモーゲージであれば生存中の返済負担は原則利息のみで済むため、家計への負担を抑えながら住環境を改善できます。ただし、金利は一般的な住宅ローンより高い傾向がある点に加え、金利タイプや担保評価の見直しの有無など、商品ごとに条件は異なります。よく確認した上で利用を判断しましょう。
リースバックのメリット・デメリット
リースバックのメリットは、売却代金の使い道が原則自由であることと、所有者として負担していた維持費がなくなる点です。一方で、家賃の支払いが続くことや、売却価格が一般的な相場より低くなる傾向がある点には注意が必要です。
【リースバックの主なメリット】
- 売却代金の使い道が原則自由
- 固定資産税など、所有者が負担するコストがなくなる
- 事業者によっては年齢制限がなく、幅広い世代が利用できる
【リースバックの主なデメリット・注意点】
- 売却後は家賃の支払いが続き、長く住むほど負担が積み重なる
- 売却価格は一般的な相場より低くなる傾向がある
- 賃貸借契約の種類(普通借家契約か定期借家契約か)によっては、希望する期間住み続けられない場合がある
家計が赤字のまま売却代金を取り崩していくと、家賃が払えなくなり転居せざるを得なくなる可能性もあります。国土交通省のガイドブックでも、「家賃を無理なく払い続けられるか」「契約でいつまで住み続けられるか」「売却価格や家賃の水準が妥当か」といった点を契約前に確認するよう促しています(出典:国土交通省「住宅のリースバックに関するガイドブック」2026年8月10日参照)。周辺の物件の取引事例を参考に、複数の事業者を比較した上で判断しましょう。
なお、自宅の売却や相続には税金が関わる場合があります。具体的な税額の計算や適用可否の判定は、所轄の税務署または税理士へご確認ください。
リバースモーゲージに向いている人
リバースモーゲージに向いているのは、自宅の所有権を持ち続けながら、リフォームや住み替えなどで住まいの環境を改善したい人です。
例えば「自宅が古くなったので、リフォームをして住み心地のよい家で老後を過ごしたい」という方にとって、生存中の返済負担が原則利息のみに抑えられるリバースモーゲージは、有力な選択肢の一つになるでしょう。
一方、原則として債務者が亡くなった後に自宅を売却して返済する仕組みのため、自宅を家族に残したいと考えている方には向いていません。また、遺族に債務を引き継がせたくない場合は、ノンリコース型を選べる商品かどうかを確認しておきましょう。
なお、SBI新生銀行では、住宅金融支援機構と提携したリバースモーゲージ型住宅ローン「SBI新生リ・バース60」を取り扱っています。満60歳以上の方が対象で、住宅の建て替え・住み替え、リフォーム、住宅ローンの借り換えなど、住宅関連の資金に利用できます。債務が相続人に引き継がれないノンリコース型であるほか、担保評価の確認は申し込み時の1回のみのため、原則として予定外の元本返済や担保の追加は発生しません。
60歳以上のお客さま向けの住宅ローン
リバースモーゲージ型住宅ローンリースバックに向いている人
リースバックに向いているのは、自宅の所有にこだわらず、使い道の自由なまとまった資金を確保したい人です。
手元の金融資産に不安がある人や、老後資金や医療費など幅広い用途に資金を使いたい人に向いています。ただし、リースバックの利用後は家賃の支払いが続くため、売却代金が家賃で少しずつ目減りしていく点には注意が必要です。
普通借家契約であれば基本的に住み替えの自由度は高いため、「リースバックで資金を得た後、時機を見て家賃の安い物件に引っ越す」という計画を立てるのも一案です。将来の収入と支出を書き出したキャッシュフロー表を作り、無理のない資金計画を確認した上で利用を判断しましょう。
リバースモーゲージのデメリットや注意点については、次の記事でも詳しく解説しています。あわせてご覧ください。
記事のおさらい
最後に、この記事の内容をQ&A形式でおさらいします。
リバースモーゲージとリースバックの違いは?
リバースモーゲージは「自宅を担保にお金を借りる方法」で、自宅の所有権は自分のまま残ります。リースバックは「自宅を売却して資金を得て、家賃を払って同じ家に住み続ける方法」で、所有権は買主に移ります。受け取る資金も、前者は借入金、後者は売却代金という違いがあります。
リバースモーゲージに向いているのはどのような人?
自宅の所有権を持ち続けながら、リフォームや住み替えなどで住まいの環境を改善したい人に向いています。自宅を家族に残す必要がない方であれば、より検討しやすいでしょう。
リースバックを利用するときの注意点は?
家賃を無理なく払い続けられるか、契約でいつまで住み続けられるか、売却価格や家賃の水準が妥当かを、契約前に確認することが大切です。国土交通省の「住宅のリースバックに関するガイドブック」も参考になります。
- 本稿の内容は2026年8月10日時点の情報に基づきます。
わかやま たくや
- AFP(日本FP協会認定)
- 証券外務員一種(日本証券業協会)
- 資産形成コンサルタント(日本証券アナリスト協会)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。
新着記事
閲覧が多い記事
おすすめ記事

マイページへ登録済みの方は
こちら

住宅ローン関連コンテンツ

パワースマート住宅ローンについて
- 借入金額は500万円以上3億円以下(10万円単位)です。
- 借入期間は、変動金利(半年型)をご選択された方で新規に住宅購入・建設資金のお借り入れの場合は5年以上50年以内(1年単位)※、それ以外のお借り入れについては5年以上35年以内(1年単位)です。※借入期間が35年を超える場合、当初借入金利に年0.1%の金利上乗せとなります。
- ご融資の対象物件となる土地、建物に、当行を第一順位の抵当権者とする抵当権の設定登記をしていただきます。
- お借り入れに際しては当行所定の審査がございます。審査結果によっては、借入利率等の借入条件がご希望にそえない場合がありますので、あらかじめご了承ください。
- 変動金利(半年型)、当初固定金利をご選択された方は、当初借入金利適用期間終了後、変動金利(半年型)が自動適用となります。
- 変動金利(半年型)、当初固定金利を利用されている方は、金利変更時に当初固定金利をご選択いただくことも可能です。ご選択にあたっては、手数料5,500円(消費税込み)がかかります。
- 各金利タイプは、金利情勢等により、やむを得ずお取り扱いを中止する場合もございます。
- 事務手数料は、借入金額に対して2.2%(消費税込み)を乗じた金額となります。それ以外に抵当権設定登録免許税、印紙税※、司法書士報酬、火災保険料等がかかります。※電子契約サービスをご利用の場合、印紙税は不要ですが、別途電子契約利用手数料5,500円(消費税込み)がかかります。
- 住宅ローンの借入日はお客さまにご選択いただきます。ご契約日からご契約日の属する月の翌々月の最終営業日までの期間における当行営業日をご選択ください。
- SBI新生銀行ウェブサイトにて、借入金額や借入期間に応じた毎月の返済額を試算できます。
- パワーコール<住宅ローン専用>、SBI新生銀行ウェブサイトにて商品説明書をご用意しています。
- 当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません。
- 1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみお選びいただきます(ただし、同時適用が可能なキャンペーン・プログラムを実施している場合もございます)。
[2025年11月17日現在]