住宅ローンの選び方どうしてる?住宅ローン選びで押さえておきたい7つのポイント!
「どの住宅ローンを選べばよいのだろう」「金利タイプや銀行はどう比べればよいのだろう」
──住宅の購入を考え始めると、こうした疑問が次々と湧いてくるものです。
さまざまな住宅ローンが各金融機関から提供されているため、自分に合った住宅ローンを選ぶのは簡単ではありません。
この記事では、住宅ローンを選び始めたときにまず確認したいことと、住宅ローン選びで押さえておきたい7つのポイントを解説します。
住宅ローンを借りたい!何をいちばんに確認する?
住宅ローンを借りる際にまず確認したいのは、取得する住宅の内容と予算です。具体的には「どのくらいの広さ・設備を求めるのか」「どこに家を購入・建築するか」を考えます。住宅は、広さや設備、場所によって金額が大きく変わるためです。
また、マンションの場合は毎月の住宅ローン返済に加えて管理費や修繕積立金の支払いがあり、戸建住宅でも定期的な修繕費用が必要になります。住宅ローンの返済額以外にかかる費用も考慮しながら、ご自身の予算と相談して取得する住宅を決めていきましょう。
次に大事なのが、自己資金をどのくらい出せるかです。自己資金を多くすれば借入金額が減り、利息の負担を抑えやすくなる一方、手元に残るお金は少なくなります。反対に、借入金額を多くすれば手元資金を残せますが、毎月の返済額や利息の負担は大きくなります。どちらがよいかは世帯の状況によって異なるため、家族でしっかりと話し合うことが大切です。
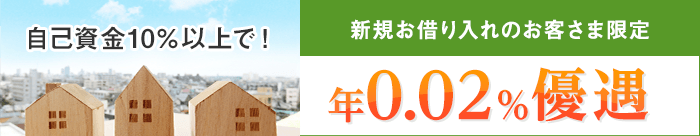
なお、自己資金の割合に応じて金利の優遇を受けられる住宅ローンもあります。例えばSBI新生銀行では、新規のお借り入れで、借入金額が物件購入価格および建築請負価格の合計額の90%以内の場合に金利を引き下げる「自己資金優遇」があります。
住宅ローン選びで押さえておきたい7つのポイント
住宅ローンを選ぶ際に押さえておきたいのは、(1)どのくらい借りられるか(2)借入先(3)金利タイプ(4)団体信用生命保険(5)手数料・諸費用(6)返済方法(7)相談のしやすさ──の7つです。順番に確認していきましょう。
1.どのくらい借りられるかもチェック!
「自己資金を少なくして借入金額を多くしたい」と考えても、実際に借り入れできるかは金融機関の審査次第です。まずは、自分の収入でどのくらいの金額を借りられるかを確認してみましょう。
金融機関のホームページでは、年収や希望する借入期間を入力すると借入可能金額の目安が算出されるシミュレーションが提供されています。同じ年収でも、借入期間が長いほうが借入可能金額は大きくなる傾向です。条件を変えながらいろいろと試してみましょう。
あわせて、年収に占める年間返済額の割合である「返済負担率」も意識しておくと、無理のない返済計画を立てやすくなります。
住宅ローンの審査については、次の記事でも詳しく解説しています。あわせてご覧ください。
2.住宅ローンの「借入先」を選ぶ
住宅ローンの借入先は、金融機関の種類ごとの特徴を知った上で、ご自身に合ったところを選ぶことが大切です。民間金融機関の住宅ローンには、おおまかに次のような特徴があります。
| 銀行の種類 | 主な特徴 |
|---|---|
| 都市銀行 | 全国に支店があり、窓口で相談しやすい。ウェブでの手続きに対応しているところも多い |
| 地方銀行 | 地元密着の経営で、窓口対応が受けやすい。地域の事情に応じた対応が期待できる |
| ネット銀行 | 金利が低めに設定される傾向がある。やり取りはウェブや電話が中心となることが多い |
近年は、窓口のある銀行でもウェブ上で住宅ローンの申し込みや契約ができるところが増えています。上記は一般的な傾向として参考にし、気になる金融機関の条件を個別に確認しましょう。
また、民間金融機関の住宅ローンのほかに、公的機関が関わる融資制度を利用できる場合もあります。勤務先の制度やお住まいの自治体の情報もあわせて確認するとよいでしょう。
3.金利タイプを選ぶ
住宅ローンの金利タイプは、大きく「変動金利」「当初固定金利」「長期固定金利」の3つに分けられます。
| 金利タイプ | 主な特徴 |
|---|---|
| 変動金利 | 借入期間中に金利が見直される(一般的に半年に1回程度)。固定金利より金利は低めの傾向 |
| 当初固定金利 | 借り入れから一定期間の金利が固定される。期間終了後は改めて適用金利が決まる |
| 長期固定金利 | 完済まで金利が変わらない。他の金利タイプより金利は高めの傾向 |
例えばSBI新生銀行では、2026年8月にご契約の場合の新規お借り入れの金利(通常金利)は、変動金利(半年型)が年1.080%、当初固定金利(10年)が年3.050%、長期固定金利(21~25年)が年3.900%です。実際の適用金利は、申し込み時ではなく契約日の金利が適用されます。
どの金利タイプが有利になるかは将来の金利動向によって変わるため、一概にはいえません。今後の金利をどう見るかに加えて、「返済額が変わっても家計として対応できるか」という視点も持って選びましょう。
最新の住宅ローン金利を確認する
変動金利と固定金利の違いについては、次の記事でも詳しく解説しています。あわせてご覧ください。
4.万が一に備えて「団体信用生命保険の保障内容」を検討する
団体信用生命保険(団信)とは、住宅ローンの契約者が死亡したり所定の高度障害状態になったりした場合に、保険金によってローンの残りが返済される生命保険です。一般的な住宅ローンでは、団信の加入が借り入れの条件になっています。
死亡・高度障害以外の保障が付いた団信を取り扱う金融機関も多いため、保障内容と金利への上乗せの有無を確認しておきましょう。ここでは、SBI新生銀行の例を紹介します。
| プラン | 上乗せ金利 | 主な保障内容・加入年齢 |
|---|---|---|
| 一般団信 | なし | 死亡・所定の高度障害状態を保障。加入年齢は20~65歳(ローン完済時80歳未満) |
| 全疾病保障付団信 | なし | 死亡・高度障害に加え、病気やケガで所定の就業不能状態が続いた場合などを保障。加入年齢は20~49歳(ローン完済時80歳未満) |
| ガン団信 | 年0.1% | 死亡・高度障害に加え、所定のがんと診断された場合などを保障。加入年齢は20~49歳(ローン完済時80歳未満) |
団信の種類や保障内容については、次の記事でも詳しく解説しています。あわせてご覧ください。
5.「手数料・諸費用」を検討する
住宅ローンを選ぶ際は「金利が低いほうがよいのでは?」と考える人も多いかもしれません。しかし、手数料や諸費用は金融機関ごとに設定が異なるため、金利が低くても費用まで低いとは限りません。金利だけでなく、手数料・諸費用も含めて比較することが重要です。
住宅ローンの契約時にかかる主な費用には、次のようなものがあります。
| 費用 | 内容 |
|---|---|
| 事務手数料 | 金融機関へ支払う手数料。定額型や定率型がある(SBI新生銀行は借入金額×2.2%・消費税込み) |
| 保証料・保証事務手数料 | 保証会社を利用する場合に支払う費用(SBI新生銀行は原則不要) |
| 団体信用生命保険料 | 金融機関が負担する場合も多い(SBI新生銀行は無料。ガン団信は金利に年0.1%上乗せ) |
| 印紙税 | 紙の契約書に貼って納める税金(SBI新生銀行は電子契約の場合は不要。別途電子契約利用手数料5,500円・消費税込み) |
| 登記関連費用 | 登録免許税や司法書士報酬など |
| 火災保険料 | 住宅ローンの返済中は加入を求められることが多い |
住宅ローンの諸費用を確認する
保証料や印紙税のように、金融機関や契約方法によっては不要になる費用もあります。どのような費用がどのくらいかかるのかまで確認した上で比較しましょう。なお、具体的な税額の計算や適用可否の判定は、所轄の税務署または税理士へご確認ください。
6.「返済方法」を選ぶ
住宅ローンの返済方法には、「元利均等返済」と「元金均等返済」の2つがあります。
| 返済方法 | 特徴 |
|---|---|
| 元利均等返済 | 元金と利息を合わせ均等に返済する方法。金利が変動しない場合、毎月の返済額が完済まで一定で、家計管理がしやすい。同じ借入期間の場合、一般的に元金均等返済より総返済額は多くなる傾向がある。 |
| 元金均等返済 | 元金の返済額が均等で、そこに利息を上乗せして返済する方法。元金の減りが早く、一般的に元利均等返済より総返済額を抑えやすい傾向がある。返済開始当初の返済額が大きくなる。 |
(筆者作成)
金融機関によって、取り扱う返済方法は異なります。例えばSBI新生銀行の住宅ローンは、毎月の返済額が一定の元利均等返済のみの取り扱いです。契約したい住宅ローンがどちらの返済方法かは、事前に確認しておきましょう。
7.銀行に相談する。相談のしやすさをチェックしよう!
金利や手数料だけでなく、相談しやすい金融機関を選ぶことも大切です。金利などの条件がよくても、「相談窓口が少ない」「受付時間が短い」という金融機関では、疑問を解消しないまま手続きが進んでしまうかもしれません。
金融機関の中には、住宅ローン専用の相談窓口を設けているところもあります。例えばSBI新生銀行では、住宅ローン専用のコンタクトセンターを通じて相談が可能です。金利・手数料・サービス面を総合的に判断して、契約する金融機関や住宅ローンを決めましょう。
記事のおさらい
最後に、この記事の内容をQ&A形式でおさらいします。
住宅ローンを借りる際にまず確認すべきことは?
取得する住宅の内容(広さ・設備・場所)と予算、そして自己資金をどのくらい出せるかです。管理費や修繕費用など、住宅ローンの返済額以外にかかる費用も考慮しましょう。
住宅ローン選びで押さえておきたいポイントは?
(1)どのくらい借りられるか(2)借入先(3)金利タイプ(4)団信の保障内容(5)手数料・諸費用(6)返済方法(7)相談のしやすさ──の7つです。
金利タイプはどのように選べばよい?
変動金利・当初固定金利・長期固定金利の特徴を理解した上で、今後の金利をどう見るかと、返済額が変わっても家計として対応できるかの両面から検討しましょう。
- 本稿の内容は2026年8月17日時点の情報に基づきます。
わかやま たくや
- AFP(日本FP協会認定)
- 証券外務員一種(日本証券業協会)
- 資産形成コンサルタント(日本証券アナリスト協会)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。
新着記事
閲覧が多い記事
おすすめ記事
今すぐお申し込み

マイページへ登録済みの方は
こちら

住宅ローン関連コンテンツ

パワースマート住宅ローンについて
- 借入金額は500万円以上3億円以下(10万円単位)です。
- 借入期間は、変動金利(半年型)をご選択された方で新規に住宅購入・建設資金のお借り入れの場合は5年以上50年以内(1年単位)※、それ以外のお借り入れについては5年以上35年以内(1年単位)です。※借入期間が35年を超える場合、当初借入金利に年0.1%の金利上乗せとなります。
- ご融資の対象物件となる土地、建物に、当行を第一順位の抵当権者とする抵当権の設定登記をしていただきます。
- お借り入れに際しては当行所定の審査がございます。審査結果によっては、借入利率等の借入条件がご希望にそえない場合がありますので、あらかじめご了承ください。
- 変動金利(半年型)、当初固定金利をご選択された方は、当初借入金利適用期間終了後、変動金利(半年型)が自動適用となります。
- 変動金利(半年型)、当初固定金利を利用されている方は、金利変更時に当初固定金利をご選択いただくことも可能です。ご選択にあたっては、手数料5,500円(消費税込み)がかかります。
- 各金利タイプは、金利情勢等により、やむを得ずお取り扱いを中止する場合もございます。
- 事務手数料は、借入金額に対して2.2%(消費税込み)を乗じた金額となります。それ以外に抵当権設定登録免許税、印紙税※、司法書士報酬、火災保険料等がかかります。※電子契約サービスをご利用の場合、印紙税は不要ですが、別途電子契約利用手数料5,500円(消費税込み)がかかります。
- 住宅ローンの借入日はお客さまにご選択いただきます。ご契約日からご契約日の属する月の翌々月の最終営業日までの期間における当行営業日をご選択ください。
- SBI新生銀行ウェブサイトにて、借入金額や借入期間に応じた毎月の返済額を試算できます。
- パワーコール<住宅ローン専用>、SBI新生銀行ウェブサイトにて商品説明書をご用意しています。
- 当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません。
- 1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみお選びいただきます(ただし、同時適用が可能なキャンペーン・プログラムを実施している場合もございます)。
[2025年11月17日現在]