リバースモーゲージはやばいって本当?デメリットや仕組みを知って上手に利用する方法を解説
「リバースモーゲージはやばい」「利用すると悲惨なことになる」。インターネットで検索すると、こうしたネガティブな言葉を目にして不安になる方も多いのではないでしょうか。
リバースモーゲージは、自宅を担保にお金を借りられるローン商品です。仕組みを理解しないまま利用すると、想定外の返済を迫られたり、家族に負担を残したりする可能性があります。一方で、「やばい」といわれるリスクの多くは、商品選びと資金計画によって備えられるものです。
この記事では、リバースモーゲージが「やばい」といわれる理由と仕組み、上手に利用するためのポイントを解説します。
リバースモーゲージは本当に「やばい」?
リバースモーゲージそのものが危険な商品というわけではありません。「やばい」といわれる背景には、担保価値の下落や金利上昇、遺族への債務の引き継ぎといったリスクがあり、これらを理解しないまま利用すると後悔につながりやすいためです。
こうしたリスクは、商品の選び方(担保評価の見直しの有無、ノンリコース型かどうか、金利タイプなど)と事前の資金計画によって抑えられる場合があります。まずはリバースモーゲージの仕組みから順に確認していきましょう。
リバースモーゲージとは?仕組みを解説
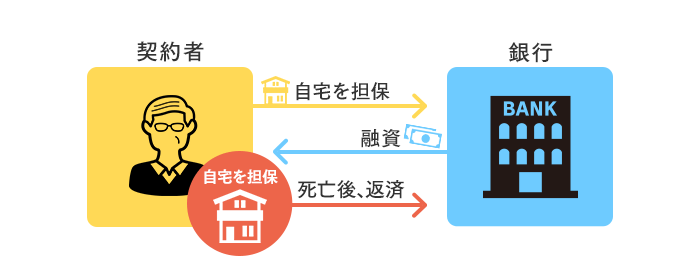
リバースモーゲージとは、自宅を担保にして、まとまったお金を借りられるローン商品です。原則として生存中は元本を返済せず、契約者が亡くなった後に、担保に入れた自宅を売却するなどして元本をまとめて返済します。
毎月の支払いは、利息のみを支払う契約と、生存中は利息も支払わず、元本と利息を最終返済時にまとめて返済する契約に分かれます。契約者が亡くなった後、遺族がローンを完済すれば、自宅を引き継ぐことも可能です。
自宅にはそのまま住み続けられるため、新しい住まいを用意したり引っ越したりする必要はありません。例えば、年金収入だけではゆとりのある生活資金を賄いにくい方や、できるだけ預貯金に手を付けたくないという方にとって、資金調達手段の一つです。
リバースモーゲージには3つの種類がある
「リバースモーゲージ」と呼ばれる商品・制度は、大きく次の3つに分けられます。
- 公的なリバースモーゲージ:都道府県社会福祉協議会が実施する生活福祉資金貸付制度の「不動産担保型生活資金」です。低所得の高齢者世帯などを支援する制度のため、利用できる世帯が限定されています(出典:厚生労働省「生活福祉資金貸付制度」、2026年8月10日参照、)。
- 金融機関独自のリバースモーゲージ:生活資金などにも使える、資金使途の自由度が高いタイプです。この記事では、主にこのタイプを「リバースモーゲージ」として解説します。
- リバースモーゲージ型住宅ローン:住宅金融支援機構と提携した金融機関が提供する、資金使途が住宅関連に限定されるタイプです(詳しくは後述します)。
リバースモーゲージが「やばい」といわれる5つの理由(注意点)
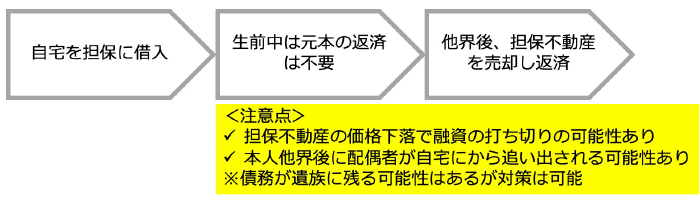
「やばい」といわれる主な理由は、(1)借入額が想定より少なくなることがある、(2)金利上昇で利息の支払いが増えることがある、(3)担保価値の下落で返済を迫られることがある、(4)配偶者が自宅に住み続けられなくなる可能性がある、(5)相続人に債務が残る場合がある、の5つに整理できます。順に見ていきましょう。
(1)借入額が思ったより少なくなることがある
リバースモーゲージで借りられる金額は、自宅の担保評価額に一定の掛け目を乗じた範囲にとどまるのが一般的で、自宅を売却する場合と比べると、調達できる金額は少なめになる傾向があります。また、地域や物件の評価額によっては担保の対象にならなかったり、マンションは対象外となったりする場合もあります。
リバースモーゲージによる借り入れを安易にライフプランへ組み込むと、予定していた金額を確保できず、計画どおりの生活を送れなくなるおそれがあります。
(2)金利の変動で利息の支払いが増えることがある
契約中に利息を支払うタイプで、かつ変動金利の場合は、金利が上昇したときに利息の支払いが増えることがあります。毎月の支出の増加は家計を圧迫しかねないため、金利タイプには注意しておきましょう。
また、生存中は利息を支払わないタイプの場合は、元本と利息の合計が膨らんでいくため、担保不動産を売却しても債務が残ってしまう可能性があります。
(3)担保価値の下落で返済を迫られることがある
契約後に自宅の担保価値が大幅に下落した場合、融資限度額が引き下げられることがあります。借入残高が融資限度額を超えた状態になると、借入金の一部または全部の返済を求められることがあります。
特に郊外の物件の場合、人口減少などで価格が下落する可能性も視野に入れて、借入額を調整する必要があります。担保評価の見直しがどの程度の頻度で行われる商品なのかも、契約前に確認しておきましょう。
(4)配偶者が自宅に住み続けられなくなる可能性がある
契約者本人が亡くなった後も配偶者が自宅に住み続けたい場合、配偶者名義での借り換えなどに対応している金融機関もあります。
ただし、借り換えの審査に通らず、債務の返済もできない場合には、担保に入れた自宅を売却せざるを得なくなるかもしれません。結果的に、配偶者が自宅に住み続けられなくなる可能性があるということです。
(5)相続人に債務が残る場合がある
契約者が亡くなり、遺族が担保の自宅を売却しても債務が残った場合、一般的に遺族(相続人)に返済義務が引き継がれます。金融機関によっては、債務が遺族に引き継がれない契約(ノンリコース型)を選択できる場合があるので、あらかじめ確認しておきましょう。
また、相続手続きの際に相続放棄をすれば原則として遺族に債務は引き継がれませんが、その場合は他の相続財産も承継できなくなることがあります。相続に関わる判断は影響が大きいため、慎重に検討することが大切です。具体的な税額の計算や適用可否の判定は、所轄の税務署または税理士へご確認ください。
リバースモーゲージ型住宅ローンとは
リバースモーゲージ型住宅ローンとは、住宅金融支援機構と提携した金融機関が提供する、シニア層向けの住宅ローンです。生存中の支払いが原則利息のみである点はリバースモーゲージと似ていますが、資金使途が住宅関連に限られる点が大きな違いです(出典:住宅金融支援機構ウェブサイト、2026年8月10日参照、)。
資金使途は住宅関連に限定される
リバースモーゲージ型住宅ローンの資金使途は、住宅の建設・購入、リフォーム、住宅ローンの借り換えなど、住宅に関連するものに限られます。生活資金など、他の使途には利用できません(出典:同上)。通常の住宅ローンを組むのが難しい年齢の方の住宅購入や建て替え、リフォームなどで利用されています。
ノンリコース型を選べる場合がある
担保物件の売却代金で返済しきれなくても、債務が相続人に引き継がれないノンリコース型の契約を選択できる場合があります。また、担保評価の確認を申し込み時の1回のみとしている金融機関であれば、不動産価格の下落によって途中で返済を迫られることはありません。
配偶者が住み続けるための仕組みがある
金融機関によっては、配偶者が連帯保証人や連帯債務者になることで、契約者が亡くなった後も配偶者が自宅に住み続けられる取り扱いを設けています。条件は金融機関ごとに異なるため、契約前に確認しましょう。
なお、SBI新生銀行では、住宅金融支援機構と提携したリバースモーゲージ型住宅ローン「SBI新生リ・バース60」を取り扱っています。満60歳以上の方を対象とした、債務が相続人に引き継がれないノンリコース型の商品で、担保評価の確認は申し込み時の1回のみです。
60歳以上のお客さま向けの住宅ローン
リバースモーゲージ型住宅ローン60歳以上の方の住宅ローンについては、次の記事でも詳しく解説しています。あわせてご覧ください。
リバースモーゲージとリバースモーゲージ型住宅ローンはどちらが良い?
生活資金を含めた使い道の自由度を重視するならリバースモーゲージ、リフォームや住み替えなど住宅関連の資金が目的なら、ノンリコース型を選べるリバースモーゲージ型住宅ローンが候補になります。両者の違いを比較表で整理します。
<リバースモーゲージとリバースモーゲージ型住宅ローンの比較>

| 項目 | リバースモーゲージ | リバースモーゲージ型住宅ローン |
|---|---|---|
| 資金使途 | 生活資金など幅広い(商品による) | 住宅の建設・購入、リフォーム、借り換えなど住宅関連に限定 |
| 生存中の支払い | 原則利息のみ(利息を支払わない契約もある) | 原則利息のみ |
| 元本の返済 | 契約者の死亡後に担保物件の売却など | 契約者の死亡後に担保物件の売却など |
| 債務の引き継ぎ | 遺族に引き継がれる契約が多い | ノンリコース型を選べば引き継がれない |
| 担保評価の見直し | 定期的に見直す商品が多い | 申し込み時の1回のみの金融機関もある |
(筆者作成)
注意したいのは、生活費の補填を目的にリバースモーゲージを借りる場合です。収入や支出の見直しをしなければ家計の根本的な解決にはならず、一時的にお金を借りても、その場しのぎにしかならない可能性があります。負債を抱えることで住まいの移転が難しくなり、収支改善の選択肢が狭まってしまうこともあるため、よく考えて利用する必要があります。
リースバックとの違いが気になる方は、次の記事もあわせてご覧ください。
リバースモーゲージを上手に利用するための3つのポイント
リバースモーゲージを上手に利用するポイントは、(1)資金の使い道と必要額を明確にする、(2)将来のキャッシュフロー表を作って無理のない計画を立てる、(3)リスクに備えられる商品性かを確認する、の3つです。
- 資金の使い道と必要額を明確にする:何のためにいくら必要なのかをはっきりさせることで、借り過ぎを防げるほか、自分に合う商品のタイプ(リバースモーゲージかリバースモーゲージ型住宅ローンか)も定まります。
- 将来のキャッシュフロー表を作る:年金収入などの安定収入と、利息の支払い・固定資産税・修繕費用などの支出を書き出し、金利が上昇した場合でも支払いを続けられるかを確認しましょう。
- リスクに備えられる商品性かを確認する:ノンリコース型を選べるか、担保評価の見直しがあるか、金利タイプは何か、配偶者が住み続けられる仕組みがあるかを、契約前に確認することが大切です。
あわせて、自宅を家族に残す必要があるかどうかも重要な判断材料です。相続の希望について家族と話し合った上で、利用を検討するとよいでしょう。
記事のおさらい
最後に、この記事の内容をQ&A形式でおさらいします。
リバースモーゲージは「やばい」商品なのですか?
商品そのものが危険というわけではありません。担保価値の下落・金利上昇・遺族への債務の引き継ぎなどのリスクを理解し、リスクに備えられる商品を選んで無理のない資金計画を立てれば、自宅を活用した資金調達手段の一つになり得ます。
リバースモーゲージとリバースモーゲージ型住宅ローンの違いは?
資金使途が異なります。リバースモーゲージは生活資金などにも使えるのに対し、リバースモーゲージ型住宅ローンは住宅の建設・購入、リフォーム、住宅ローンの借り換えなど住宅関連に限られます。また、後者はノンリコース型を選べる場合があります。
遺族に債務を残さない方法はありますか?
ノンリコース型の契約を選択できる商品であれば、担保物件の売却代金で返済しきれなくても、残った債務は相続人に引き継がれません。ノンリコース型を取り扱っているかどうかを金融機関に確認しましょう。
- 本稿の内容は2026年8月10日時点の情報に基づきます。
わかやま たくや
- AFP(日本FP協会認定)
- 証券外務員一種(日本証券業協会)
- 資産形成コンサルタント(日本証券アナリスト協会)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。