
住宅ローンの元利均等返済とは?元金均等返済の違いやメリット・デメリットを徹底比較
住宅ローンの返済方法には、「元利均等返済」と「元金均等返済」があります。「何がどのように違うのかわからない」という人のために、この記事では、「元利均等返済と元金均等返済の違い」について解説します。
検討している住宅ローンが「元利均等返済」と「元金均等返済」に対応しているようであれば、この2つの返済方法のメリットとデメリットについて比較しておくようにしましょう。それでは、住宅ローンの元利均等返済・元金均等返済について解説していきます。
元利均等返済とは?元金均等返済とは?
「元利均等返済」と「元金均等返済」の主な特徴は以下の通りです。
元利均等返済
- 返済額は毎月一定
- 毎月同じ返済額の中で元金と利息の割合が変化する
- 同じ返済期間の場合、総返済額は元金均等返済よりも多くなる
元金均等返済
- 元金の返済額は毎月一定
- 借入残高に対して支払利息が計算されるため、ローン初期の返済額は高いが徐々に減ってくる
- 同じ返済期間の場合、総返済額は元利均等返済よりも少なくなる
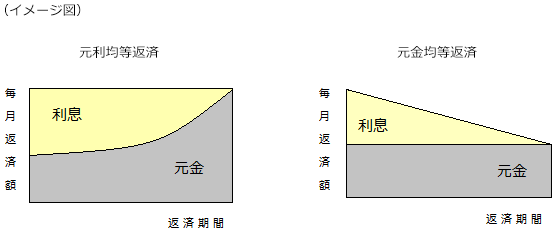
元利均等返済とは?
元利均等返済は、毎月の返済額が一定になる返済方法です。返済当初は、毎月の返済額に占める利息の割合が大きくなっています。そのため、返済期間の前半は、残債の減少が緩やかになっています。一方で、返済期間の最終段階では、返済金額に占める元金の割合が大きくなっていきます。毎月の返済金額が一定とはいえ、変動金利で借りている方の借入金利が上昇した場合や、当初固定期間選択型の固定金利で借りている方の当初固定金利期間が終了した際に金利が上昇していた場合には、毎月の返済額が上昇します。
元金均等返済とは?
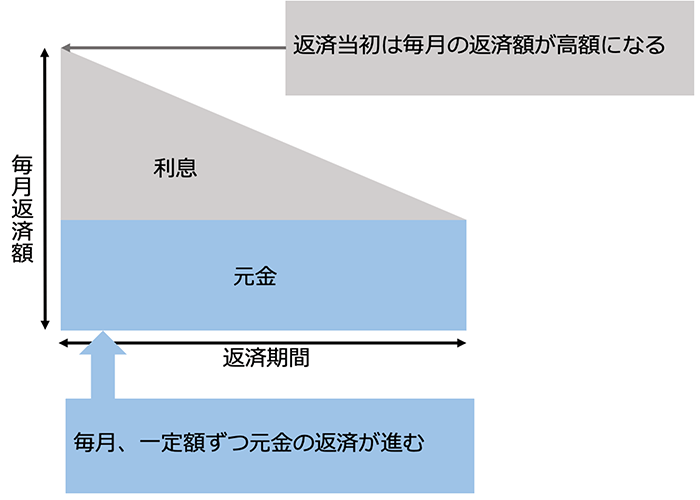
元金均等返済とは、住宅ローン返済の初めから完済まで毎月の返済額に占める「元金の返済額が一定」という返済方法です。利息部分はローン残高を元に計算するため、ローン残高が多い初期のほうが支払利息は多くなり、ローン返済終盤になると少なくなります。そのため、毎月の返済額もローン初期は高くなり、徐々に減っていくことが特徴です。
元利均等返済と元金均等返済のメリットとデメリット
元利均等返済と元金均等返済のメリット・デメリットを見ていきましょう。
返済計画が立てやすい?元利均等返済のメリット
元利均等返済のメリットは、毎月の返済額が一定であるため、返済計画が立てやすい点です。
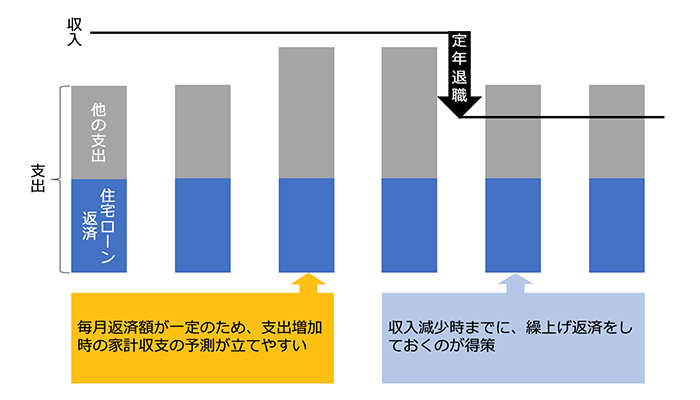
キャッシュフロー表を作ることが容易になるため、子供の大学進学などの多額な支出が発生する時期に住宅ローンの返済に無理が生じないかの確認を簡単にすることができます。また、住宅ローン支出が固定されるため、緊急時資金や、資産形成に必要な貯蓄用の資金を確保しやすくなります。
総返済額は大きい?元利均等返済のデメリット
元利均等返済のデメリットは、総返済額が元金均等返済と比較して大きくなってしまう点です。また、毎月の返済額が一定であることがむしろデメリットになることもあります。定年退職後の老後生活の時期まで返済が続く計画の場合は、年金暮らしになると同時に家計に占める返済負担の割合が大きくなってしまいます。高齢時の再雇用などで収入が減少した際にも同じことがいえます。元利均等返済を選択した際には、期間短縮型の繰上げ返済を行うことで、収入が減少する時期までに完済をしておくことが有効です。
総返済額が少ない?元金均等返済のメリット
元金均等返済のメリットは、同じ返済期間を設定した場合、総返済額が元利均等返済に比べて少なくなる点です。先述の通り、利息部分はローン残高を元に計算されるため、最初は毎月の返済負担は大きくなりますが、ローン返済が続くにつれて徐々に減っていきます。ただ、元金は毎月均等に返済されるため、ローン残高の減り方は元利均等返済よりも早くなります。
元金均等返済は、「住宅ローン返済開始時の返済額が高くても構わないが、毎月の返済額が年月を追うごとに減っていくほうがいい」と考える人に向いている返済方法といえるでしょう。
ローン開始時期の返済額が高い?元金均等返済のデメリット
元金均等返済のデメリットは、ローン開始直後の毎月の返済額が高くなってしまう点です。毎月の返済額が高くなるということは、それに準じた返済能力が必要です。しかし、住宅ローン審査の際に一定の年収がない場合は、元金均等返済を選択できない可能性もあります。
住宅ローン初期の返済金額を返せないと金融機関から判断されると、審査に通らず、借入限度額が低くなってしまう可能性も出てくるでしょう。そのため、元金均等返済を選ぶ場合は、「ローン初期の返済金額がどのくらいになるか」「自分の収入でも借り入れに問題ないか」を事前に金融機関に相談することをおすすめします。
元利均等返済と元金均等返済の返済額比較
ここで、同条件で住宅ローンを借りた場合の、元利均等返済と元金均等返済の毎月返済額を比較してみます。
【元利均等返済と元金均等返済の毎月返済額の比較】
条件:借入金額3,000万円、借入金利1%、借入期間30年
| 元利均等返済の場合 | 元金均等返済の場合 | |
|---|---|---|
| 初回返済額 | 96,491円 | 108,333円 |
| 10年後返済額 | 96,491円 | 100,069円 |
| 20年後返済額 | 96,491円 | 91,735円 |
| 最終日返済額 | 96,491円 | 83,522円 |
| 支払利息の合計額 | 4,736,760円 | 4,512,340円 |
| 総返済額 | 34,736,908円 | 34,512,340円 |
(筆者作成)
表からわかるとおり、返済当初から10年経過時点では、元金均等返済のほうが元利均等返済よりも毎月の返済額が多いことがわかります。
一方で、20年経過時点では元金均等返済のほうが、元利均等返済よりも毎月の返済額が少なくなっています。
また、支払利息の合計額は、元金均等返済の方が、元利均等返済よりも20万円以上少なくなっていることがわかります。
住宅ローンの金利が上昇した際の動きについて
多くの金融機関では、変動金利の見直しを半年に1回行っています。住宅ローンの金利が上昇した場合の毎月返済額の変化については、元利均等返済と元金均等返済では異なります。元利均等返済の場合は、 多くの金融機関では5年ルール(後述の用語解説を参照)を適用しているため、住宅ローンの金利が上昇した場合でも、すぐに返済額が上昇するわけではありません。
一方、元金均等返済の場合は、5年ルールの適用は無いのが一般的なため、金利上昇時には、半年ごとの金利見直し時に毎月の返済額が上昇します。
また、5年ルールを適用している金融機関は、下記に記載の125%ルールも採用している傾向です。
【用語解説】
5年ルール:住宅ローンの金利が上昇した場合でも、5年間は毎月の返済額が変更されないルール。
125%ルール:住宅ローンの金利が上昇した場合でも、毎月の返済額の上昇率は25%までが上限になるルール。
元利均等返済は毎月の返済額の上昇に制限がある
上述のとおり、元利均等返済の住宅ローンには、5年ルールと125%ルールがあります。そのため、金利が上昇した場合でも、住宅ローンの返済額増加によって、すぐに家計が急変する可能性は低いといえます。
ただ、これら2つのルールには「返済額の遅れがわかりにくくなる」という注意点があります。
5年ルール・125%ルールがあると金利上昇時に元金の返済額が減少する
下記の図のとおり、5年ルールがあると、金利上昇時に元金の返済額が減少します。毎月の返済額を一定に保つ際に、利息の支払いが優先され元金の支払いは後ろ倒しになるためです。
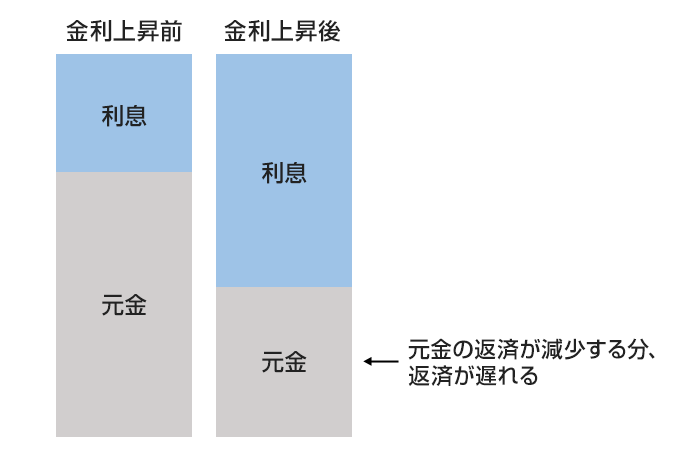
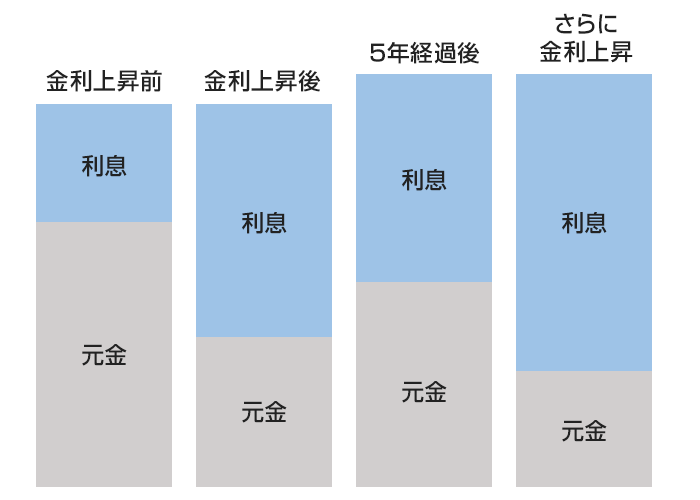
元金の返済が遅れた場合でも、住宅ローンの最終返済日は延長できないのが一般的です。金利上昇が著しい場合、元金の返済が遅れ、最終返済日の元金の返済額が多額になる可能性があります。
ただ、5年経過後には返済額が増加するため、元金の返済は進みます。しかし、125%ルールも採用している金融機関の場合、金利の上昇幅によっては、元金の返済の遅れが完全には解消されない可能性があります。また、さらに金利上昇が続いた場合、5年ルールや125%ルールによって元金返済の遅れが常態化する場合もあります。
SBI新生銀行では、元利均等返済を選択の場合でも5年ルールと125%ルールを適用していません。そのため、金利の上昇時に毎月の返済額が比較的早く上昇するものの、元金の返済遅れが常態化することを防げます。
金融庁の見解としても、「5年ルールや125%ルールを設けている住宅ローンでは、最終局面でどれだけ残高が残っていたとしても住宅ローンの最終返済期限を延長する契約にはなっていないため、125%を超える約定返済金額の増加が発生しうる仕組みとなっており、その際の返済負担を債務者に求めるのは酷である。」としており、こういったルールを採用することによって最終返済日に債務者への返済負担が増加することを危惧しています。
元金均等返済は毎月の返済額の上昇に制限はない
多くの金融機関では、元金均等返済に、5年ルールと125%ルールがありません。そのため、金利が上昇した際には、半年の金利見直し時に毎月の返済額が増加します。元金の返済額を一定に保つ性質を維持するために、5年ルールや125%ルールを適用させていないのだと思われます。
金利が上昇した際に有効な繰上返済について
金利が上昇した際には、繰上返済がその効果を発揮します。住宅ローンの支払利息は「返済期間、元本、金利」の3つの要素によって決まります。繰上返済は、その種類によって、返済期間と元本の両方、もしくは元本に作用し、毎月の返済額を抑える効果があります。
| 繰上返済の種類 | 解説 | 金利を決める要素への作用 |
|---|---|---|
| 期間短縮型 | 繰上返済によって元金を減らした分、返済期間を短縮する繰上返済の方法 | 返済期間 元金 |
| 返済額軽減型 | 返済期間は変更せず、毎月の返済額を下げる繰上返済の方法 | 元金 |
(筆者作成)
繰上返済の効果の具体例
ここで、繰上返済の効果の具体例を見てみます。下記のケースで金利が上昇した5年後に、300万円の繰上返済をした場合の支払額の軽減効果について表にしました。
【ケース】
借入金額:3,000万円、当初借入金利:年0.5%、返済方法:元利均等返済、の住宅ローンの金利が5年経過後に年1.0%に上がった時に、300万円の繰上返済を行った。当初の毎月返済額は77,875円だった。

| 完済まで年0.5%だった場合 | <5年後に借入金利が+年1.0%に上昇> | |||
|---|---|---|---|---|
| 繰上返済なし | 期間短縮型 | 返済額軽減型 | ||
| 総返済額 | 32,707,560円 | 34,811,187円 | 33,879,110円 | 34,337,530円 |
| 毎月返済額 | 77,875円 | 83,719円 | 83,719円 | 74,069円 |
| 返済期間 | 35年 | 35年 | 31年4ヵ月 | 35年 |
| 借入金利上昇による総支払額増加額 | ― | 2,103,627円 | 1,171,550円 | 1,629,970円 |
(出典)住宅金融支援機構の住宅ローンシミュレーションを使用し筆者作成
この表を見てわかるとおり、期間短縮型の繰上返済を行った場合は、借入金利上昇による総支払額の増加額をほぼ半減できていることがわかります。返済額軽減型の繰上返済を行った場合は、毎月返済額は下げられていますが、総返済額の軽減効果は期間短縮型ほどではありません。
総返済額を抑えたいのか、毎月の返済額を抑えたいのかによって、どちらの繰上返済が合っているかは異なります。
低金利の時期は住宅ローン控除も考慮しよう
本記事執筆時点の住宅ローン控除の制度内容は下記の通りです。
【住宅ローン控除の制度内容】
| 2024年入居 | 2025年入居 | |||
|---|---|---|---|---|
| 控除対象となる住宅ローン残高の限度額(控除限度額) | 新築・未使用 業者が一定の増改築 |
認定住宅 | 子育て世帯・若者夫婦世帯5,000万円 その他の世帯:4,500万円 |
4,500万円 |
| ZEH水準省エネ住宅 | 子育て世帯・若者夫婦世帯4,500万円 その他の世帯:3,500万円 |
3,500万円 | ||
| 省エネ基準適合住宅 | 子育て世帯・若者夫婦世帯4,000万円 その他の世帯:3,000万円 |
3,000万円 | ||
| その他の住宅 | 0円 (2024年以降に新築の建築確認を受けた場合) |
|||
| 中古住宅 | 長期優良住宅 | 3000万円(210万円) | ||
| ZEH水準省エネ住宅 | ||||
| 省エネ基準適合住宅 | ||||
| その他の住宅 | 2000万円(140万円) | |||
| 控除率 | 0.7% | |||
| 控除期間 | 新築住宅 | 13年 | ||
| 中古住宅 | 10年 | |||
(出典)「国土交通省ウェブサイト 住宅ローン減税」を基に筆者作成
金利が低い時期に繰上返済を検討されている方は、繰上返済によって得られる支払利息軽減効果だけでなく、住宅ローン控除の利用を放棄する分のデメリットを考慮して繰上返済を検討する必要があります。
仮に、住宅ローン控除の非課税枠が3,000万円の省エネタイプの新築物件を、5,000万円の住宅ローンを借りて購入したとします。返済期間が35年だと、繰上返済をしない場合は13年間に借入残高が3,000万円を下回らないため、住宅ローン控除によって受けられる税額控除の合計額は「3,000万円×0.7%×13年=273万円」となります。(税額控除額以上の所得税があるものとします)
この住宅ローンの金利が年0.5%の場合、35年間の支払利息の合計額は約453万円になります。もし、借り入れてすぐに全額繰上返済を行なった場合、本来なら453万円の支払い利息の軽減効果が得られることになりますが、住宅ローン控除が利用できないことで失う税額控除額を273万円とすると、5,000万円の繰上返済で得られている本質的な経済的メリットは「453万円―273万円=約180万円」ということになります。
本記事執筆時点では、10年ものの日本国債の利回りは、約1%(税引き後約0.8%)程度です。5,000万円を投資すれば、1年に約40万円、10年で約400万円の利益が得られることになります。
借入金利が低く、住宅ローン控除が適用できる場合は、手元現金の使い道として、必ずしも繰上返済ばかりが選択肢ではないということです。
元利均等返済と元金均等返済の注意点
ここで元利均等返済と元金均等返済の注意点を解説します。
元利均等返済の注意点
元利均等返済の注意点は、返済期間の前半は元本の減りが遅いことです。
住宅ローンの変動金利を利用している最中に金利の引き上げがあった場合、住宅ローンの残高が大きい方ほど、利息負担も大きくなります。
先述の5年ルールと125%ルールを適用している金融機関の場合、金利があまりに上昇すると、返済額の大半が利息の支払いになってしまい、元金の返済がなかなか進まない、という状態になる可能性があります。
また、元利均等返済で住宅ローンを借りて購入した物件を数年程度の短期間で売却する場合も注意が必要です。元利均等返済は、借入初期の期間は、比較的ローン残高の減りが遅いため、物件の売却資金で住宅ローンを完済できない「オーバーローン」の状態に陥りやすくなります。
オーバーローンの状態だと、売却後にローン残高が残ってしまうため、抵当権の保有者である金融機関が売却を認めてくれない可能性があります。ローン残高が多額に残っているうちは、物件は売りにくいということです。
短期売却を検討されている方は、ローン残高が定額で減少していく元金均等返済の方が向いています。
元金均等返済の注意点
元金均等返済の注意点は、返済期間の前半は毎月の返済額が大きいため、借り入れ当初の家計が資金不足になる可能性が高くなることです。
「段々と毎月の返済額が下がっていく」「総返済額が元利均等返済より小さい」「元金が定額で減っていく」という点は魅力的ですが、家計の収支バランスをチェックせずに元金均等返済を選択すると、思いのほか返済が苦しくなってしまうことがあります。
先述の比較表のとおり、毎月返済額において元金均等返済が元利均等返済額を下回るのは、一定の期間が経過してからです。
総返済額などは元金均等返済の方が有利でも、借り入れ当初の家計の収支バランスを考慮すると、元利均等返済の方が家計にとっては安全・安心だった、ということもあり得ます。
元利均等返済と元金均等返済、どちらを選ぶ?
ここからは、それぞれの返済方法が合っている人を、具体的に考えてみます。
元利均等返済が合っている人の具体例
元利均等返済が合っているのは、家を売る予定がなく、近々に住宅ローン以外の出費の増加が予想される方です。
例として、注文住宅を建てる子育て中の方があげられます。
注文住宅を購入した場合は、当分売却は想定しないと思われます。売らないのであれば、オーバーローンの状態はさほど大きなデメリットになりません。
また、元利均等返済であれば、元金均等返済と比べて毎月返済額が一定ため、子供の教育費用がかかる時期等を見据えた資産形成の計画が立てやすくなります。
元金均等返済が合っている人の具体例
元金均等返済が合っているのは、収入や貯蓄に余裕があり、機動的に物件の売却を進めることを検討している方です。
収入に余裕がある方であれば、元金均等返済を選んでも、初期の毎月の返済額が高い時期を乗り切れる可能性が高いといえます。
ローン残高の減少が一定のペースで進む元金均等返済を選択すれば、オーバーローンの解消が元利均等返済よりも早く進み、売却を進めやすくなります。
仮に、売却をしないという結論になったとしても、元金均等返済は総返済額が元利均等返済より少額になるため合理的です。
まとめ
ここまで、元利均等返済と元金均等返済の解説をしてきましたが、金融機関によってはどちらかしか取り扱っていないところもあるので注意が必要です。
また、それぞれの返済タイプの特徴やメリット・デメリットについては、金利が高い住宅ローンほど差異が明確になります。昨今は、住宅ローンの金利が非常に低いため、各々の返済タイプの差異が小さくなっています。
ライフプランを立て、自身が住宅ローンにおいて重視するポイントを明確にしてから返済方法を選択することをお勧めします。
- SBI新生銀行では元利均等返済のみの取り扱いとなります。
えんどう こうじ
- CFP(R)
- 1級ファイナンシャル・プランニング技能士(国家資格)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。
新着記事




閲覧が多い記事


SBI新生銀行 住宅ローン編集部おすすめ記事





マイページへ登録済みの方は
こちら

住宅ローン関連コンテンツ

パワースマート住宅ローンについて
- 借入金額は500万円以上3億円以下(10万円単位)です。
- 借入期間は、変動金利(半年型)をご選択された方で新規に住宅購入・建設資金のお借り入れの場合は5年以上50年以内(1年単位)※、それ以外のお借り入れについては5年以上35年以内(1年単位)です。※借入期間が35年を超える場合、当初借入金利に年0.1%の金利上乗せとなります。
- ご融資の対象物件となる土地、建物に、当行を第一順位の抵当権者とする抵当権の設定登記をしていただきます。
- お借り入れに際しては当行所定の審査がございます。審査結果によっては、借入利率等の借入条件がご希望にそえない場合がありますので、あらかじめご了承ください。
- 変動金利(半年型)、当初固定金利をご選択された方は、当初借入金利適用期間終了後、変動金利(半年型)が自動適用となります。
- 変動金利(半年型)、当初固定金利を利用されている方は、金利変更時に当初固定金利をご選択いただくことも可能です。ご選択にあたっては、手数料5,500円(消費税込み)がかかります。
- 各金利タイプは、金利情勢等により、やむを得ずお取り扱いを中止する場合もございます。
- 事務手数料は、借入金額に対して2.2%(消費税込み)を乗じた金額となります。それ以外に抵当権設定登録免許税、印紙税※、司法書士報酬、火災保険料等がかかります。※電子契約サービスをご利用の場合、印紙税は不要ですが、別途電子契約利用手数料5,500円(消費税込み)がかかります。
- 住宅ローンの借入日はお客さまにご選択いただきます。ご契約日からご契約日の属する月の翌々月の最終営業日までの期間における当行営業日をご選択ください。
- SBI新生銀行ウェブサイトにて、借入金額や借入期間に応じた毎月の返済額を試算できます。
- パワーコール<住宅ローン専用>、SBI新生銀行ウェブサイトにて商品説明書をご用意しています。
- 当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません。
- 1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみお選びいただきます(ただし、同時適用が可能なキャンペーン・プログラムを実施している場合もございます)。
[2025年11月17日現在]
