
住宅ローンが払えないとどうなるのか?解決策を解説
「毎月の住宅ローンの返済が苦しい」「このままでは毎月の住宅ローンが払えなくなるかもしれない」と感じたときは、早めに対策を打つことをおすすめします。
住宅ローンの滞納が続いてしまうと、最終的には自宅を強制的に売却し、立ち退きをせまられる可能性があるからです。
この記事では、住宅ローンの滞納が続くとどうなってしまうのか、早めに対策を取るとしたらどのような方法があるのかを解説します。
住宅ローンの滞納が続くとどうなるのか
失業や病気などを理由に収入が減少すると、住宅ローンの返済ができなくなることがあります。離婚が原因で住宅ローンが払えない状態になるケースもあります。一般的に、住宅ローンの返済が滞っている状況が続くと、下記の順に手続きが進み、最終的には自宅が強制的に売却され、立ち退きを要求されることになってしまいます。
<住宅ローンの滞納から立ち退きまでの流れ>
- 住宅ローンの返済ができなくなる
- 督促状が金融機関から届く
- 催告書が金融機関から届く
- 期限の利益を喪失する
- 代位弁済が行われる(保証会社を利用している住宅ローンの場合)
- 競売が行われる
- 立ち退きをする
住宅ローンの返済が滞ると、まず、金融機関から督促状が届きます。督促状が届いても滞納を続けていると、催告書というものが届きます。
催告書とは、そのまま滞納が続いた場合、金融機関が法的手段を取ることを通知する書類です。
通常、住宅ローンは毎月返済をしていくものです。しかし、滞納が続いている債務者に対して、金融機関は一括返済を求めることができます。金融機関が一括で住宅ローンの返済を求める状況になることを「期限の利益を喪失する」といいます。
毎月の返済すら滞っている債務者が、一括返済をできる可能性は低いため、期限の利益を喪失すると次の手続きに進んでいくことになります。
住宅ローンの契約の際に保証会社を利用している場合は、保証会社が債務者の代わりに、住宅ローンを提供する金融機関に残債の一括返済を行います。これを代位弁済といいます。代位弁済が行われると住宅ローンの債務者は、住宅ローンを借りた金融機関ではなく保証会社に対して返済義務を負うことになります。
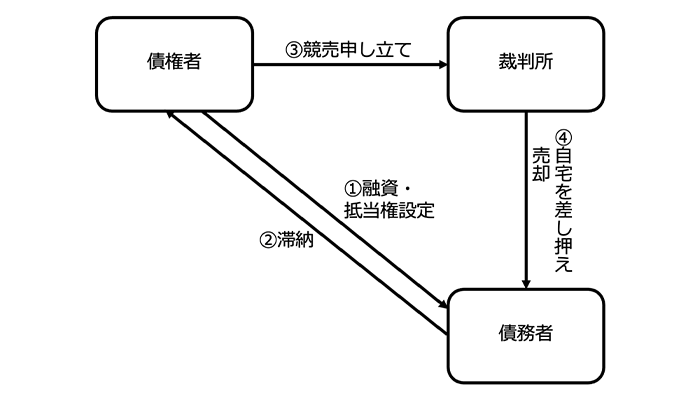
滞納を続けていると、債権者(金融機関または保証会社)はいよいよ法的手段をとります。法的手段とは、裁判所に競売の申し立てをすることです。競売が申し立てられると担保に入れていた自宅は裁判所に差し押さえられ、競売にかけて強制的に売却させられます。競売で売却する場合は、通常取引の売却より割安になってしまう傾向があります。
自宅が競売にかけられると、債務者は自宅の所有権を失うため、立ち退かなければいけません。自宅を失った上、それでも住宅ローンの残債があり、返済の目処が立たない場合は自己破産の手続きを余儀なくされることもあります。
このような事態に陥らないために、早めの対策が必要になります。
<滞納・差し押え・競売の図>
住宅ローンが払えない場合の対策
住宅ローンの返済が厳しくなってきた時は、以下の順序で対策をとっていきましょう。追い詰められる前に、動き出すことで対応手段の選択肢が増えます。
- 家計の支出を改善する
- 毎月の収入の増加を図る
- 早めに銀行に相談する
- 住宅ローンの借り換えを検討する
- リバースモーゲージ型住宅ローンを検討する
- 売却を検討する
家計の支出を改善する
家計の支出を改善するのは最も即効性の高い方法です。支出の見直しは、保険料、通信費などの固定費を中心に検討すると良いでしょう。
交通の便が良い場所に住んでいる方は、自動車を手放すだけでも支出は改善できます。
なお、ご自身では「やることは全てやった」と思っていても、客観的に見たらまだまだ改善点が見つかることがあります。ご自身での見直しだけで不足していると感じた場合などは、家計改善の専門家に相談するなどの方法も有効です。
毎月の収入の増加を図る
収入の増加を図る方法として、思いつくのは転職や副業です。もし、結婚していて片働き家庭の場合は、共働きを検討するのも一案です。すでに共働きしている場合でも、例えば、パートタイムだった方がフルタイムに変更するだけでも収入増加は望めます。
仮に支出を月に2万円減らし、収入を5万円増やせれば、合計で7万円の収支改善ができたことになります。これだけの金額が改善できれば、毎月の家計の収支を赤字から黒字に転換できるという方もいるのではないでしょうか。
早めに金融機関に相談する
住宅ローンの返済が滞ると、債務者だけでなく債権者である金融機関も困ってしまいます。不良債権になってしまうと、金融機関としても損失になってしまうからです。
そのため、金融機関によっては、親身に債務者の相談に乗り、返済スケジュールの変更などを受け入れてくれる場合もあります。
審査WEB申込住宅ローンの借り換えを検討する
日本の住宅ローン金利の相場は、近年は年々低下傾向にあります。何年も前に住宅ローンを借りた方であれば、借り換えをするだけで毎月の返済金額を下げられる可能性があります。また、SBI新生銀行の住宅ローンであれば借り換えるときに借入期間を最大で35年まで延長することができます。総返済額が増える場合もありますが、月々の返済額を抑えることで毎月の家計の収支の改善が見込めるでしょう。
固定金利で借りていた方は、変動金利に変更するだけで金利が下がるケースもあるので、情報収集が大切です。
なお、借り換えをする場合には、事務取扱手数料や抵当権の設定費用などの諸費用がかかる点に注意しましょう。
特に事務取扱手数料には定率型と定額型がありますし、高額な保証料が必要になるケースもあります。住宅ローンは、金利だけでなく、諸費用込みの総返済額を見て、借り換えを判断することが大切です。
シミュレーションはこちら

リバースモーゲージ型住宅ローンを検討する
60歳を迎え、再雇用などが原因で収入が減少する方は少なくありません。そのようなケースで住宅ローンの返済が難しくなってきた方は、「リバースモーゲージ型住宅ローン」への借り換えを検討すると良いでしょう。
リバースモーゲージ型住宅ローンとは、毎月の返済は利息のみでよく、債務者が他界した際に、担保物件を売却することで債務を完済するタイプの住宅ローンです。
「利息が一般的な住宅ローンよりも高い」「自宅を遺族にのこせない」などのデメリットはあります。
一方で、「毎月の住宅ローンの支払い額は軽減できる可能性が高い」「配偶者が連帯保証人になることで債務者が他界後も引き続き返済は利息のみで良い」「ノンリコース型を選んでおけば自宅売却後に残ってしまった債務は遺族に引き継がれない」などのメリットがあります。「子供に自宅をのこす必要はない」という方に向いています。
物件の売却を検討する
ここまで見てきたアクションプランを合わせて実行することで、相当な収支改善効果はあります。それでも、住宅ローンの返済が滞る、毎月の住宅ローンが払えない場合は、マイホームの売却という選択肢が現実的になってきます。
マイホームの売却までに時間をかけられる場合は、良い条件で購入してくれる人が現れるのを待てますが、「一刻も早く売却したい」という状況に陥ってしまうと、売却価格を相場よりも割安にする必要が出てきます。
早めに手続きを進めたり、周辺の売却価格の相場を確認するなどの情報収集をしておきましょう。
なお、住宅ローンを利用していると、マイホームには金融機関の抵当権が設定されています。
抵当権が付いている住宅を売却する場合は、住宅ローンを完済し、物件から抵当権を外す必要があります。
万が一、売却価格が住宅ローンの残債を下回る場合には、不足分を自己資金で補わなければいけません。
物件を売却しても残債が残り、自己資金が足りない場合は、「任意売却」という手段があります。
任意売却は、残債が残ることを銀行が了承した上で売却を進める方法です。一般的に、競売よりも任意売却の方が高めの価格で売れる可能性があるといわれています。
住宅ローンの滞納が継続し、物件を手放さなければならないことが変わらないとしても、競売をかけられてしまう状況は避け、可能な限り任意売却の可能性を探るのが賢明です。
まとめ
銀行からの督促状などを無視して、競売に辿りつくのが最も避けるべき選択肢です。
また、家計の収支が厳しくなったことで、慌てて金利の高いカードローンなどを借りて無理に凌ごうとすると、さらに家計を圧迫してしまう可能性があります。
このコラムで紹介してきたように、住宅ローンの返済が難しくなってきた場合は、早めの段階で対処をすれば様々な打ち手を検討することができます。
「自分でできること」を行いながら、金融機関に早めに相談をすることで、「競売」や「自己破産」といった最悪の事態を回避しましょう。
記事のおさらい
- 住宅ローンの滞納が続くと最終的にどうなる?
-
最終的には自宅が強制的に売却され、立ち退きをすることになってしまいます。
- 借り換え時にチェックしたほうが良い項目とは?
-
- 家計の支出を改善する
- 毎月の収入の増加を図る
- 早めに銀行に相談する
- 住宅ローンの借り換えを検討する
- 売却を検討する
- 住宅ローンが払えないときにやってはいけない注意点とは?
-
銀行からの督促状などを無視して、競売に辿りつくのが最も避けたいことです。
- 本稿の内容は2022年1月時点の情報に基づきます。
えんどう こうじ
- CFPR
- 1級ファイナンシャル・プランニング技能士(国家資格)

株式、債券、金利、為替、REIT等、マーケットの変動がその価格等に影響を及ぼす金融商品を購入する際は、必ず個別金融商品の商品説明書等をご覧・ご確認いただき、マーケットの動向以外に、各金融商品にかかる元本割れなどの固有のリスクや各種手数料についても十分ご確認いただいた上でご判断ください。
本稿は、執筆者が制作したもので、SBI新生銀行が特定の金融商品の売買を勧誘・推奨するものではありません。
- 本資料は情報提供を目的としたものであり、SBI新生銀行の投資方針や相場観等を示唆するものではありません。
- 金融商品取引を検討される場合には、別途当該金融商品の資料を良くお読みいただき、充分にご理解されたうえで、お客さまご自身の責任と判断でなさるようお願いいたします。
- 上記資料は執筆者が各種の信頼できると考えられる情報源から作成しておりますが、その正確性・完全性をSBI新生銀行が保証するものではありません。
当行では具体的な税額の計算、および、税務申告書類作成にかかる相談業務はおこなっておりません。個別の取り扱いについては、税理士等の専門家、または所轄の税務署にご確認ください。
新着記事




閲覧が多い記事


SBI新生銀行 住宅ローン編集部おすすめ記事




今すぐお申し込み
マイページへ登録済みの方は
こちら

住宅ローン関連コンテンツ

パワースマート住宅ローンについて
- 借入金額は500万円以上3億円以下(10万円単位)です。
- 借入期間は、変動金利(半年型)をご選択された方で新規に住宅購入・建設資金のお借り入れの場合は5年以上50年以内(1年単位)※、それ以外のお借り入れについては5年以上35年以内(1年単位)です。※借入期間が35年を超える場合、当初借入金利に年0.1%の金利上乗せとなります。
- ご融資の対象物件となる土地、建物に、当行を第一順位の抵当権者とする抵当権の設定登記をしていただきます。
- お借り入れに際しては当行所定の審査がございます。審査結果によっては、借入利率等の借入条件がご希望にそえない場合がありますので、あらかじめご了承ください。
- 変動金利(半年型)、当初固定金利をご選択された方は、当初借入金利適用期間終了後、変動金利(半年型)が自動適用となります。
- 変動金利(半年型)、当初固定金利を利用されている方は、金利変更時に当初固定金利をご選択いただくことも可能です。ご選択にあたっては、手数料5,500円(消費税込み)がかかります。
- 各金利タイプは、金利情勢等により、やむを得ずお取り扱いを中止する場合もございます。
- 事務手数料は、借入金額に対して2.2%(消費税込み)を乗じた金額となります。それ以外に抵当権設定登録免許税、印紙税※、司法書士報酬、火災保険料等がかかります。※電子契約サービスをご利用の場合、印紙税は不要ですが、別途電子契約利用手数料5,500円(消費税込み)がかかります。
- 住宅ローンの借入日はお客さまにご選択いただきます。ご契約日からご契約日の属する月の翌々月の最終営業日までの期間における当行営業日をご選択ください。
- SBI新生銀行ウェブサイトにて、借入金額や借入期間に応じた毎月の返済額を試算できます。
- パワーコール<住宅ローン専用>、SBI新生銀行ウェブサイトにて商品説明書をご用意しています。
- 当行の住宅ローンを既にご利用中のお客さまにつきましては、当行で借り換えをすることはできません。
- 1つのお取引に対して適用できるキャンペーン・プログラムが複数ある場合は、原則として1つのみお選びいただきます(ただし、同時適用が可能なキャンペーン・プログラムを実施している場合もございます)。
[2025年11月17日現在]
